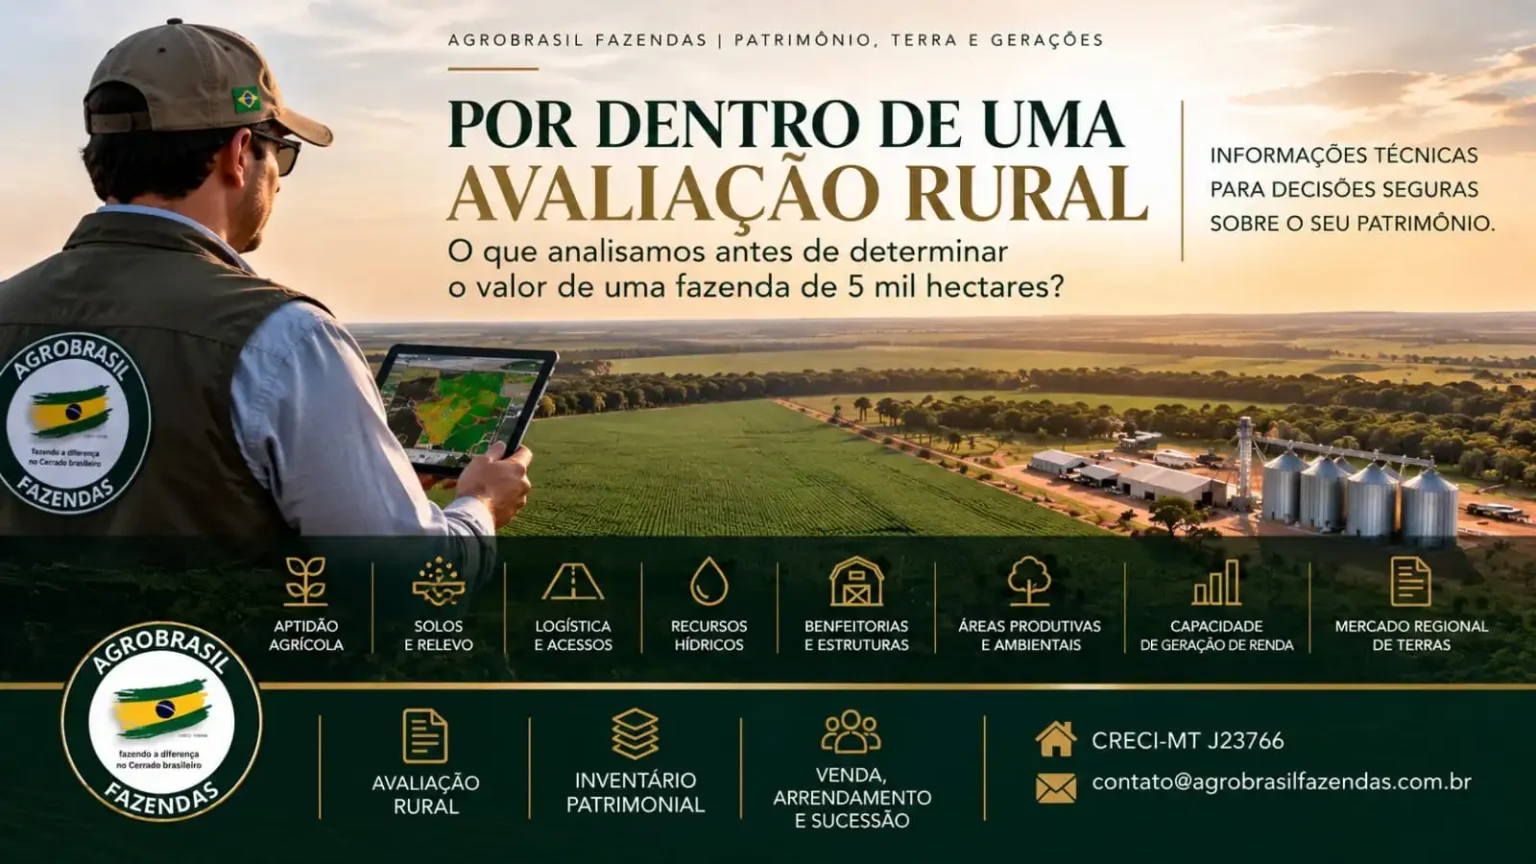
Avaliar uma grande propriedade agrícola exige muito mais do que conhecer sua extensão territorial. É necessário compreender o solo, a infraestrutura, a capacidade produtiva, a logística, os ativos existentes e o comportamento do mercado regional.
Uma fazenda de 5 mil hectares pode representar um patrimônio de elevada expressão econômica.
Entretanto, duas propriedades com extensões semelhantes podem apresentar diferenças significativas de valor.
Uma pode possuir solos de elevada aptidão agrícola, infraestrutura consolidada, boas condições logísticas e histórico produtivo consistente.
Outra, mesmo com área territorial equivalente, pode apresentar limitações de mecanização, infraestrutura insuficiente, maiores custos logísticos ou diferentes condições de aproveitamento econômico.
Por isso, a avaliação técnica não começa pela definição de um preço.
Começa pela compreensão das características que efetivamente influenciam o valor do imóvel rural.
1. A dimensão territorial não determina, isoladamente, o valor da propriedade
O primeiro passo consiste em identificar a área total do imóvel e compreender sua composição.
É necessário analisar a documentação disponível, os limites da propriedade, as áreas destinadas à produção, as benfeitorias e as restrições existentes.
Entre os documentos que podem integrar essa análise estão a matrícula imobiliária, o Cadastro Ambiental Rural (CAR), o Certificado de Cadastro de Imóvel Rural (CCIR) e os documentos de georreferenciamento, conforme a situação do imóvel.
Também é importante distinguir área total, área efetivamente explorada e áreas sujeitas a restrições ambientais ou operacionais.
Essas informações não são intercambiáveis e precisam ser tratadas de maneira tecnicamente adequada.
2. A aptidão agrícola e as características dos solos
A qualidade e a aptidão agrícola dos solos estão entre os fatores relevantes para a análise econômica de uma propriedade.
Dependendo das características do imóvel e da finalidade da avaliação, podem ser considerados:
- Textura e teor de argila dos solos.
- Fertilidade e histórico de correção.
- Relevo e condições de mecanização.
- Drenagem e limitações físicas.
- Disponibilidade hídrica.
- Aptidão para diferentes culturas.
- Histórico de utilização agrícola.
A análise deve utilizar informações técnicas disponíveis e, quando necessário, levantamentos específicos realizados por profissionais habilitados.
Uma propriedade com elevado percentual de áreas mecanizáveis pode apresentar características econômicas distintas de outra com restrições relevantes ao aproveitamento agrícola.
Entretanto, essas diferenças precisam ser demonstradas por dados e critérios tecnicamente fundamentados.
3. Infraestrutura, armazenagem e estruturas operacionais
Uma grande fazenda pode reunir investimentos realizados ao longo de décadas.
Silos, secadores, armazéns, oficinas, alojamentos, instalações administrativas, estruturas de abastecimento, sistemas de irrigação e outras benfeitorias podem integrar a composição patrimonial.
A avaliação precisa identificar essas estruturas, suas características, seu estado de conservação e sua contribuição econômica, conforme o método adotado.
É importante evitar a simples soma indiscriminada de valores, especialmente quando determinados investimentos já estiverem refletidos nos preços de mercado utilizados como referência.
A correta identificação das benfeitorias contribui para a consistência da avaliação e reduz o risco de duplicidade na composição do valor.
4. Logística: a distância que influencia os resultados
No Cerrado e MATOPIBA, as condições logísticas podem representar um fator importante na análise de propriedades agrícolas.
A distância até rodovias, unidades de armazenagem, cooperativas, indústrias, centros consumidores e corredores de exportação pode influenciar custos operacionais e condições de comercialização.
Entretanto, não basta afirmar que uma propriedade vale mais simplesmente porque está próxima de uma rodovia asfaltada.
É necessário avaliar como as características de acesso e localização se refletem no comportamento do mercado e na utilização econômica do imóvel.
Uma fazenda localizada no sul do Maranhão pode apresentar uma estrutura logística distinta de outra situada em Mato Grosso, no Tocantins, no Piauí ou no oeste da Bahia.
Cada região exige uma análise compatível com suas particularidades.
5. Recursos hídricos, áreas ambientais e possibilidades de exploração
A disponibilidade de água, as características ambientais e as restrições legais também precisam ser consideradas.
Áreas de Preservação Permanente (APP), Reserva Legal (RL) e outras limitações devem ser identificadas e analisadas conforme sua situação específica.
Não é tecnicamente adequado atribuir automaticamente o mesmo valor a todas as áreas de uma propriedade.
Da mesma forma, não se deve presumir que áreas ambientalmente protegidas não possuam valor econômico.
O tratamento dessas parcelas depende das características do imóvel, dos dados de mercado e da metodologia de avaliação.
6. A capacidade de geração de renda
Em determinadas situações, a análise econômica da propriedade exige compreender sua capacidade de produzir resultados.
A capitalização da renda é um dos métodos previstos no sistema de avaliação de imóveis rurais e pode ser aplicada quando pertinente à finalidade do trabalho e quando existem dados suficientes para sua fundamentação.
Nesse contexto, podem ser analisados os resultados econômicos associados à exploração do imóvel, as receitas e despesas pertinentes, os riscos e as taxas adequadas à metodologia.
A avaliação deve distinguir os resultados atribuíveis ao imóvel daqueles relacionados a outros componentes da atividade empresarial.
Uma fazenda produtiva não deve ser confundida automaticamente com a totalidade do negócio agrícola nela desenvolvido.
7. O mercado regional de terras
A pesquisa de mercado constitui uma etapa fundamental quando se utiliza o método comparativo direto de dados de mercado.
O avaliador deve buscar informações representativas, verificar a confiabilidade das fontes e analisar as diferenças entre os imóveis pesquisados e a propriedade avalianda.
Entre os aspectos relevantes estão a localização, a aptidão agrícola, a composição das áreas, a infraestrutura, as condições de negociação e as características regionais.
Os dados precisam receber tratamento técnico compatível com a metodologia adotada.
O resultado deve ser acompanhado de memória de cálculo, fundamentação e indicação das limitações existentes.
Anúncios de propriedades podem fornecer informações para a pesquisa, mas não representam, isoladamente, comprovação de valor de mercado.
8. Qual metodologia deve ser utilizada?
A ABNT NBR 14.653-3 — Avaliação de bens: imóveis rurais e seus componentes estabelece procedimentos específicos para avaliações rurais.
Entre as metodologias que podem ser aplicadas, conforme a finalidade e as condições do trabalho, estão:
Método comparativo direto de dados de mercado: fundamentado na análise de dados representativos do mercado, com tratamento das diferenças relevantes entre os imóveis.
Método da capitalização da renda: baseado na análise econômica de rendimentos associados ao bem, conforme os critérios e pressupostos aplicáveis.
Método evolutivo: considera a composição dos valores dos componentes pertinentes, observando os procedimentos técnicos e os ajustes necessários.
A escolha do método não deve ser determinada apenas pela preferência do avaliador.
Deve ser justificada pelas características do imóvel, pela finalidade da avaliação e pela disponibilidade de informações adequadas.
9. Por que a avaliação é importante para famílias e grupos agrícolas?
Uma avaliação tecnicamente fundamentada pode subsidiar diferentes decisões.
Entre elas estão a comercialização de propriedades, reorganizações patrimoniais, estudos de arrendamento, operações empresariais e processos de sucessão familiar.
Famílias proprietárias de 1.000, 2.000 ou 3.000 hectares também podem se beneficiar desses procedimentos, respeitando a complexidade e a dimensão de seus patrimônios.
O objetivo é oferecer informações que permitam compreender o imóvel rural de maneira econômica e tecnicamente fundamentada.
A avaliação não substitui o planejamento jurídico, tributário ou societário, mas pode fornecer elementos importantes para os profissionais responsáveis por essas áreas.
10. AgroBrasil Fazendas: experiência aplicada à avaliação de grandes propriedades
A AgroBrasil Fazendas atua na avaliação, comercialização e arrendamento de propriedades agrícolas em diferentes regiões do Brasil.
Sua experiência institucional compreende aproximadamente 204 mil hectares avaliados em dez estados, incluindo 106 mil hectares no Cerrado, além de atuação relacionada à administração de 81 mil hectares em arrendamentos rurais.
A direção técnica conta com a experiência de Claudecir Carvalho, conhecido profissionalmente como Carvalho, bacharel em Direito, pós-graduado em Direito Imobiliário e inscrito no Cadastro Nacional de Avaliadores Imobiliários — CNAI 58.522.
A empresa desenvolve trabalhos voltados à análise técnica e econômica de propriedades agrícolas, observando as metodologias pertinentes e as particularidades de cada região.
Uma grande fazenda merece uma avaliação compatível com sua complexidade
Determinar o valor de uma propriedade rural exige conhecimento técnico, pesquisa, análise de dados e compreensão de suas características econômicas.
Não existem duas fazendas exatamente iguais.
Mesmo propriedades com extensões semelhantes podem apresentar diferenças expressivas de aptidão agrícola, infraestrutura, logística e capacidade produtiva.
Por isso, o valor de um grande patrimônio rural não deve ser estabelecido por estimativas superficiais.
Antes de vender, arrendar ou tomar decisões patrimoniais relevantes, conheça tecnicamente o imóvel que sua família ou empresa possui.
Solicite uma avaliação técnica da sua propriedade
A AgroBrasil Fazendas oferece serviços de avaliação rural, inventário patrimonial, estudos econômicos, arrendamento e comercialização de propriedades agrícolas.
Agende uma reunião por vídeo com nossa equipe e conheça os procedimentos utilizados na avaliação de grandes propriedades rurais.
AgroBrasil Fazendas
CRECI Jurídico J-23766
Fazendo a diferença no Cerrado brasileiro.